FX168财经报社(北美)讯 周二(9月22日),华尔街迎来又一个高度分化的交易日。科技股继续领跑,纳斯达克综合指数再创历史收盘新高,而道琼斯工业平均指数则下跌近200点,标普500指数基本持平。与此同时,美国总统特朗普透露,美国官员当天与伊朗代表举行了一场长达约3小时的会谈,并形容会谈“非常好”。这一最新进展推动国际油价进一步下挫,布伦特原油跌破每桶100美元,连续第五个交易日收低。市场同时继续消化美联储重新进入加息周期、美债收益率逼近5%,以及本周中美元首会晤等多重变量。
截至周二收盘,纳斯达克综合指数上涨0.45%,报27,244.28点,再创历史收盘新高;标普500指数微跌,报7,764.64点;道琼斯工业平均指数下跌185.14点,跌幅0.36%,报51,863.69点。

(图源:FX168)
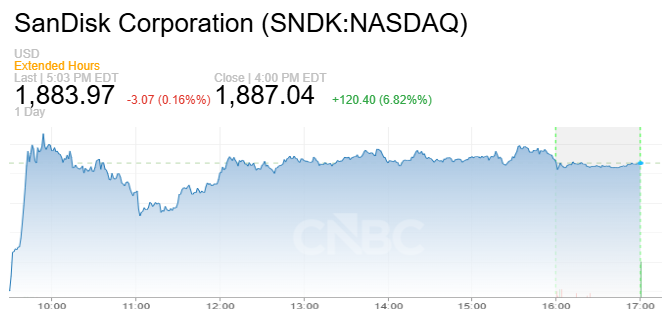
科技股依旧是当天最强势的板块之一,SanDisk股价大涨近7%,此前Rosenblatt发布看多观点,进一步提振人工智能、存储和半导体相关交易情绪。周二的走势延续了前一交易日的强劲表现,此前标普500录得8月4日以来最佳单日涨幅,而纳指则创下6月以来首个历史收盘纪录。
(图源:CNBC)
不过,三大指数之间的明显分化也表明,投资者并未全面转向风险偏好,而是继续集中押注科技和人工智能相关资产。高利率、中东局势、能源价格以及美国财政压力仍然限制着更广泛市场的表现。尤其是在10年期美债收益率仍徘徊于5%附近的背景下,高估值成长股能够继续刷新纪录,本身就凸显当前市场在宏观压力与科技行情之间的巨大张力。
特朗普:美伊刚举行3小时会谈
周二市场最受关注的消息来自美伊关系。特朗普表示,美国官员当天与伊朗代表举行了一场约3小时的会谈,并称此次接触“非常好”。这一表态令市场重新评估美伊双方通过外交途径缓和冲突的可能性。#伊朗危机追踪#
当天早些时候,特朗普在联合国大会讲话中表示,他在伊朗问题上面临一个“重大决定”,即继续推动协议,还是采取更强硬行动。他同时表示,相信双方最终可能在美国中期选举之后达成协议。随后传出的3小时会谈消息,使市场对局势缓和的预期进一步升温。尽管目前尚不清楚会谈取得了多少实质性进展,但只要双方继续保持接触,就可能降低市场对冲突进一步升级的即时担忧。
美伊关系之所以对全球市场影响巨大,是因为霍尔木兹海峡仍是当前能源市场最关键的风险点之一。此前有消息称,如果美国缓解军事压力并解除对伊朗港口的封锁,伊朗可能在7天内重新开放霍尔木兹海峡。与此同时,沙特阿拉伯也在推进恢复东西输油管道,以增加通过红海出口原油的能力。若上述供应通道逐步恢复,中东原油供应紧张程度可能明显下降。
油价五连跌,布伦特失守100美元
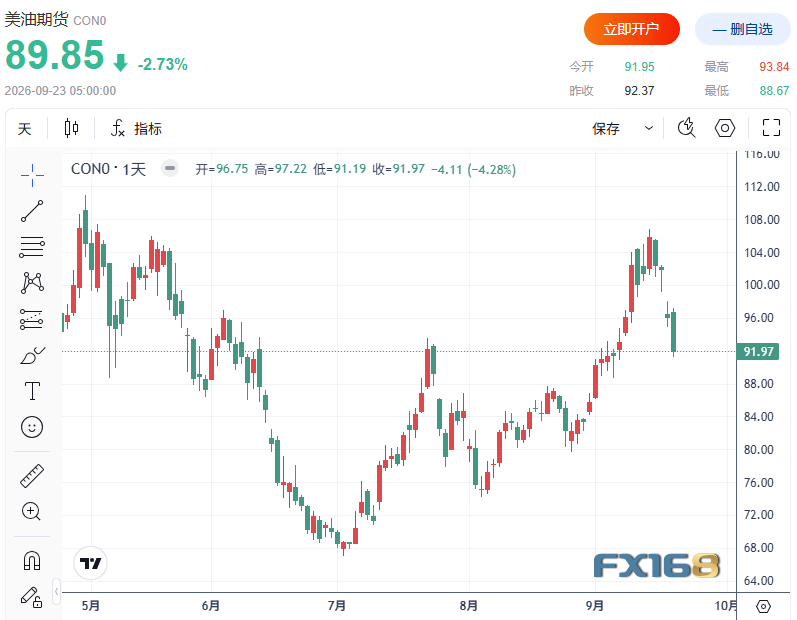
受美伊会谈和霍尔木兹海峡可能重新开放等消息影响,国际油价周二继续走低。布伦特原油期货下跌1.09%,结算价报每桶99.25美元;美国WTI原油期货下跌1.24%,结算价报94.59美元。两大基准油价均连续第五个交易日下跌。
(图源:FX168)
油价回落对全球市场具有重要意义,因为自美伊冲突升级以来,能源价格上涨一直是推动通胀预期和债券收益率走高的重要因素之一。如果霍尔木兹海峡重新开放、沙特替代输油线路恢复运行,原油供应风险溢价可能继续下降,从而减轻市场对能源通胀持续失控的担忧。这也是过去几个交易日美股能够重新走强的重要背景之一。
但油价下降并不意味着能源风险已经完全消除。全球柴油和成品油市场仍然偏紧,美国国内柴油价格也持续处于高位。在这种背景下,特朗普政府正在研究是否采取新的干预措施。
特朗普考虑限制柴油出口
美国财政部长贝森特周二表示,特朗普政府正在评估限制柴油出口是否可行,包括研究全面禁令和部分限制两种方案。特朗普本人也表示,希望尽快就这一问题作出决定,并称自己已经要求团队研究是否有必要减少美国柴油出口。
美国柴油价格居高不下,已经开始影响运输、农业、建筑和物流等行业。限制出口理论上可以增加美国国内供应,从而缓解价格压力,但这一政策也可能带来复杂的连锁反应。欧洲等市场对美国柴油出口依赖较高,如果美国突然减少出口,全球成品油价格可能进一步失衡,也可能影响美国炼油企业的生产安排和利润结构。因此,贝森特强调,政府目前仍在评估其实际可行性。
这也凸显出当前能源市场的矛盾。一方面,原油价格因为地缘政治风险缓和而下跌;另一方面,成品油市场仍然受到供应瓶颈和炼油能力限制。对于美联储而言,真正决定通胀压力是否缓和的,并不仅仅是原油价格本身,还包括柴油、汽油以及运输成本是否同步下降。
美债收益率仍逼近5%
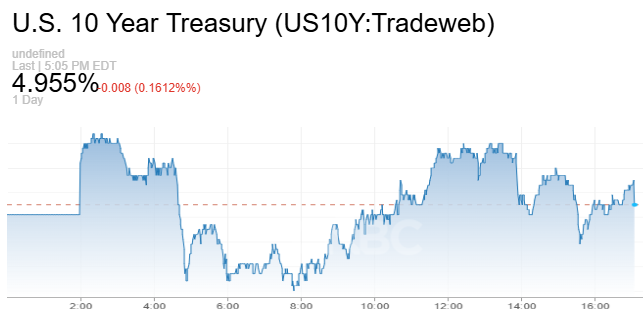
虽然油价连续下跌缓解了部分通胀担忧,但债券市场的压力并未真正消失。周二,美国10年期国债收益率回落至4.959%左右,仍距离5%这一重要心理关口仅一步之遥。
(图源:CNBC)
美联储上周刚刚加息25个基点,将联邦基金利率目标区间提高至3.75%-4.00%。在此之后,多位美联储官员继续释放偏鹰信号,市场也在重新评估未来数月进一步加息的可能性。高油价、美国债务规模上升以及通胀黏性,都使长期美债收益率保持在高位。
RBC Wealth Management固定收益策略高级投资组合策略师Tom Garretson表示,市场可能尚未充分消化新一轮加息周期与高收益率环境同时存在的影响。他认为,如果10年期美债收益率持续突破5%,同时美联储还需要再加息两次甚至更多,风险资产当前的估值可能重新面临压力。
这也是当前华尔街最值得关注的矛盾之一。一方面,无风险利率仍停留在多年高位附近;另一方面,纳指却不断刷新历史纪录。人工智能相关盈利预期和资金集中流入,正在暂时抵消高利率对科技股估值造成的压力,但这种平衡能否持续,仍取决于未来通胀、油价以及美联储政策变化。
纳指为何还能创新高?
当前美股实际上正在同时交易几条不同的逻辑。首先是中东风险可能降温。如果美伊谈判取得进展、霍尔木兹海峡逐步恢复航运,能源风险溢价可能继续下降,油价回落也有助于缓解通胀和利率压力。
其次,美联储依然偏鹰。即便油价下降,美国通胀尚未完全回到政策制定者满意的水平,只要10年期美债收益率继续围绕5%波动,高估值资产就无法完全摆脱利率压力。最后,人工智能交易仍然保持强势,市场资金继续集中流向芯片、存储、数据中心和大型科技公司,这也是纳指能够无视部分宏观压力继续刷新纪录的重要原因。
因此,当前美股上涨并不意味着风险已经消失,更准确地说,是资金仍愿意在高度不确定的宏观环境下继续押注最强势的科技板块,而其他行业的表现则更加谨慎。
下一个焦点:特朗普与习近平会晤
就在全球市场继续消化美伊局势之际,另一个更大的政策事件已经逼近。特朗普与中国国家主席习近平本周将在华盛顿举行会晤,市场预计贸易、关税、人工智能、稀土和关键矿产,以及伊朗局势等议题都可能进入讨论范围。
在此次峰会之前,美国财政部长贝森特已经与中国国务院副总理何立峰举行会谈,为双方领导人会晤进行准备。市场尤其关注中美现有贸易休战安排能否延长,以及人工智能、稀土和关键矿产等敏感领域是否会出现新的政策信号。
这意味着未来几个交易日,全球市场几乎没有真正的喘息空间。中东方面,投资者需要判断美伊3小时会谈究竟意味着真正的外交突破,还是一次阶段性接触;能源市场则要观察霍尔木兹海峡是否真的可能重新开放,以及特朗普政府是否会限制柴油出口。与此同时,美债收益率仍逼近5%,美联储进一步加息风险持续存在,而华尔街科技股却正在创造新的历史纪录。
眼下全球市场真正的核心问题是,如果油价继续下降、地缘政治风险进一步缓和,这些利好能否抵消美联储加息和近5%长期利率带来的压力。纳指周二再创历史新高,说明至少目前科技股投资者仍然相对乐观,但在美伊谈判、中美峰会和美联储政策三条主线同时快速变化的情况下,这种平衡仍可能随时被打破。