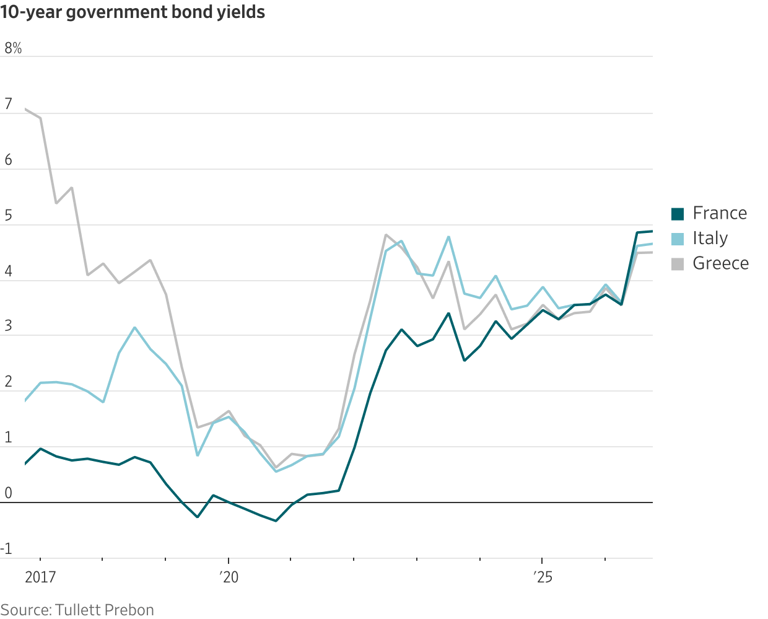
FX168财经报社(北美)讯 全球利率上升正在揭开法国公共财政的脆弱性。这个曾被视为欧洲金融市场相对稳定避风港的国家,如今借款成本已经超过希腊和意大利,10年期国债收益率逼近5%,达到2002年以来最高水平。庞大的到期债务、持续高企的财政赤字与难以打破的政治僵局,正将法国推向危险的债务循环。
法国债券市场近期的抛售一度蔓延至欧洲其他国家,重新唤起投资者对欧元区债务危机的担忧。不过,市场人士认为,法国尚未走到债市崩溃不可避免的地步,欧洲央行的政策后盾也让如今的欧洲具备更强的应对能力。真正令人担忧的是,法国能否在融资压力进一步升级之前,恢复财政调整能力。
万亿美元到期压力,廉价借债时代结束
法国面临的首要挑战,是低利率时期积累的债务正在陆续到期,而再融资成本已经明显抬升。到2030年,法国将有超过1万亿美元债务到期,明年计划发行的债务规模则约为3800亿美元,创下纪录。
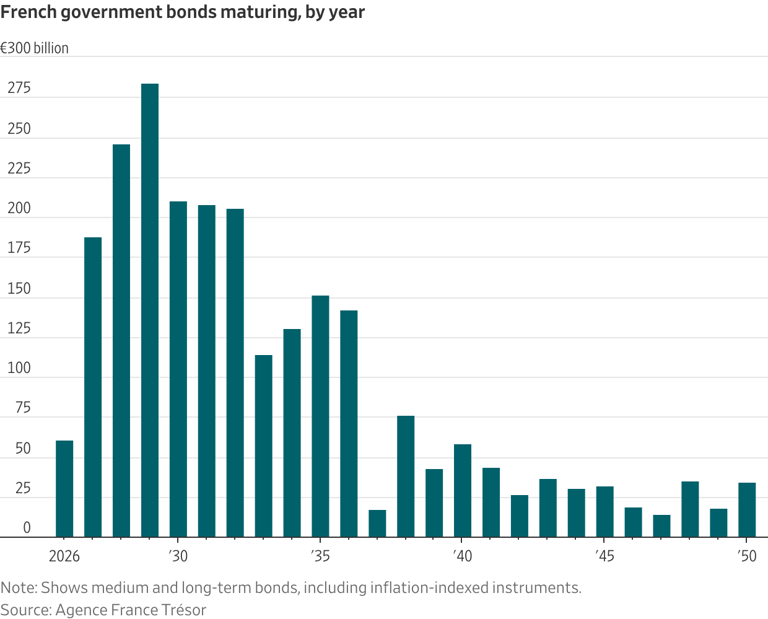
与此同时,过去支撑法国债券需求的重要买家正在退场。法国央行已停止购买政府债券,并随着所持债券到期逐步缩减投资组合;日本资产管理机构等传统投资者也减少了参与。填补部分需求缺口的对冲基金,则在近期剧烈波动中遭受损失。
法国资产管理公司Carmignac投资组合顾问Kevin Thozet认为,法国长期缺乏足够的财政约束,只是在融资环境宽松时,这些问题没有受到市场充分关注。如今,投资者开始重新审视法国债务的风险。
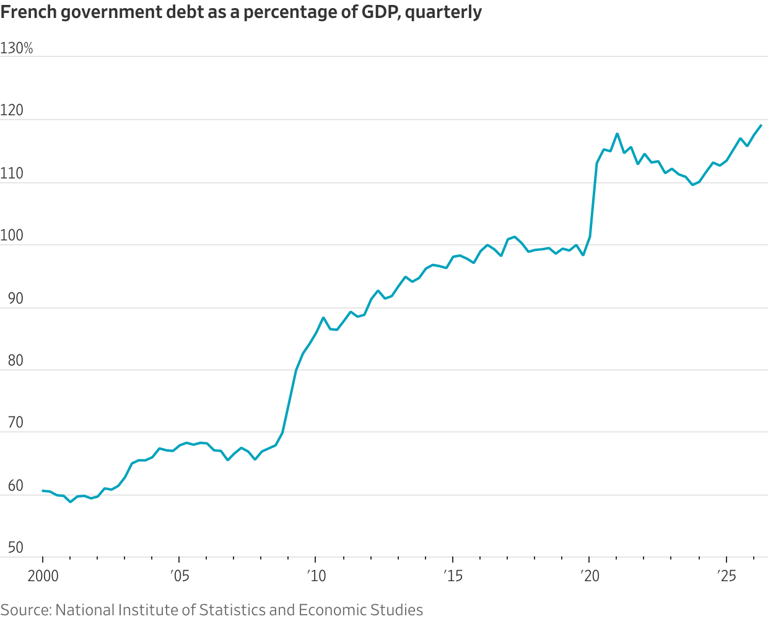
法国财政部委托开展的一项研究预计,到2030年,法国债务偿付成本将上升59%。这项支出已经成为政府预算中最大的项目之一,到本十年末甚至可能大幅超过军费开支。法国公共债务目前接近国内生产总值(GDP)的120%,不断增加的利息负担正在挤压政府支持经济和公共服务的空间。
“不惜一切代价”的政策,留下长期账单
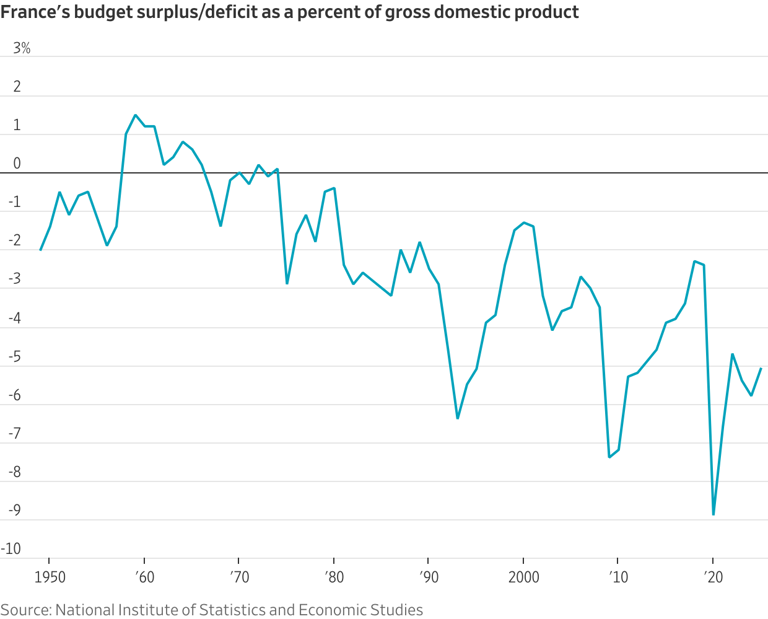
法国财政困境并非突然形成。自1974年以来,该国就没有实现过预算平衡。长期依赖公共支出维持庞大的福利体系,也使社会在危机时期更加习惯向政府寻求支持。
马克龙上任初期曾放宽劳动力市场规则、削减企业税并取消财富税,其阵营认为,这些措施帮助经济增长,并一度推动财政赤字降至欧盟规定的GDP的3%以下。
但随着危机接连出现,政府重新转向大规模财政支出。为缓和“黄背心”抗议,马克龙政府推出至少100亿欧元的支持措施;新冠疫情和俄乌战争引发的能源危机,又进一步扩大了支出规模。
马克龙以“不惜一切代价”(Quoi qu’il en coûte)概括这一政策思路。政府通过工资补贴、企业支持和能源价格上限等措施,帮助家庭与企业抵御冲击,但其中部分政策留下了长期财政负担,包括每年额外100亿欧元的企业减税,以及公共医疗系统人员薪酬上调。
一些原本设计为临时性的措施,也未能及时退出。疫情期间的工资补贴在封锁结束后仍被部分企业持续使用,能源价格补贴则在欧洲天然气供应趋于稳定后继续存在。
曾主持相关支出调查的法国参议员Jean-François Husson认为,公共资金持续注入之后,政府始终缺乏终止支持措施的政治决心。
税收预测失准,财政缺口不断扩大
危机后的通胀、刺激政策和需求变化,也扰乱了法国财政部用于编制预算的预测模型。随着政府尝试退出支持措施,税收不及预期与支出低估的问题逐渐暴露。
《华尔街日报》获取的内部文件显示,2023年12月,法国财政部门已向时任财政部长Bruno Le Maire预警:能源企业暴利税收入远低于预期,增值税收入也未达到目标,同时政府支出被低估约30亿欧元。
当时的测算认为,这些偏差可能使2023年财政赤字率从预计的4.9%扩大至5.2%,形成约92亿欧元的财政缺口。但相关信息出现时,议会已经依据此前数据批准了年度账目,新年度预算也进入最后通过阶段。
随后,企业税收入进一步低于预测。新的内部估算显示,2023年赤字率可能达到5.6%,2024年可能扩大至5.7%,明显高于预算中的4.4%。Le Maire面临的财政缺口由此扩大至约400亿欧元。
围绕如何应对,政府内部出现分歧:一方主张提交修正预算,通过议会批准更大规模的削支;另一方担心议会争论引发加税要求、拖累增长,倾向继续通过行政手段调整。
政治僵局让债务问题更难解决
法国的财政调整随后遭遇更严重的政治阻力。2024年欧洲议会选举失利后,马克龙宣布解散国民议会并提前举行选举,但结果未能巩固执政基础,反而形成更加分裂的议会格局。
此后,年度预算谈判不断陷入僵局,提出大规模削支方案的总理接连下台。投资者担忧,法国的问题已经从“是否愿意整顿财政”,演变为政治体系“是否还有能力采取行动”。
美国资产管理公司Vanguard国际利率业务负责人Ales Koutny表示,提前选举是其重新评估法国债券的重要转折点。他随后出售法国债券,原因之一就是政治失灵正在限制财政改革。
法国财政赤字连续三年保持在GDP的5%以上。财政部委托开展的研究预计,到2030年,这一比例可能升至6.8%,显示财政缺口仍存在进一步扩大的风险。
债务“滚雪球”,大选或成关键变量
近期由伊朗战争等因素推动的利率上升,对法国这样的高负债国家构成了更大冲击。当旧债需要以更高利率重新融资时,政府必须拿出更多资金支付利息,而持续存在的赤字又意味着需要继续借债。
Thozet指出,未来几年,法国全部债务的平均利率预计将超过经济增长率。在这种情况下,如果不能改善财政收支,债务占GDP的比重将更难稳定,形成“滚雪球”效应。
经合组织(OECD)的一项估算显示,如果法国不削减支出,债务占GDP的比重到2050年可能升至200%。这一数字属于附带政策条件的长期预测,但反映出财政调整迟迟无法推进的潜在代价。
即将到来的总统选举则可能进一步影响市场信心。勒庞提出降低退休年龄,最低降至60岁,并估计相关措施每年增加约90亿欧元支出;梅朗雄则主张由欧洲央行冻结或免除法国央行持有的法国政府债券,其规模约为4880亿欧元。
在投资者看来,这些主张并未回应法国当前最紧迫的财政约束。Koutny警告,法国财政状况本已承压,如果再叠加扩大支出的政策,前景将更加严峻。
法国短期内仍可能依靠欧洲金融体系的支持与自身融资能力维持运转,但代价是越来越多的预算被利息支出吞噬,能够用于基础设施、公共服务和其他投资的资金不断减少。随着债券市场要求更高的风险补偿,法国长期依赖“神奇的钱”解决问题的政策模式,正面临越来越昂贵的账单。